法人成りに最適なタイミングと準備すべきこと
法人成りには社会的信用の向上だけでなく、税金面でも最適なタイミングがあるため、時期を見極めて準備を進めることが重要です。
本記事では、法人成りに最適なタイミングと準備するべきことを解説します。
法人成りに最適なタイミングは?
法人成りを検討すべきタイミングとして、次のようなケースが考えられます。
課税所得が800~900万円を超えたとき
法人成りを検討するべきタイミングの1つは、課税所得が800〜900万円を超えた頃です。
個人事業主の所得税は累進課税で、課税所得が900万円を超えると所得税率は33%となります。
一方、中小法人の法人税率は課税所得が800万円以下の部分に対して15%であるため、課税所得が一定水準を超えると法人税率の方が個人の所得税率よりも低くなります。
売上が1000万円を超えたとき
法人成りに最適なもう1つのタイミングは、売上が1000万円を超えたときです。
個人事業主は、前々年の売上が1000万円を超えると消費税の課税事業者となりますが、法人を新たに設立した場合、原則として設立後2年間は消費税の免税事業者となります。
ただし、資本金が1000万円以上の場合や特定の要件を満たす場合は、免税が適用されないため、法人設立の際の資本金の設定には注意が必要です。
法人成りを検討したときに準備しておくべきこと
法人成りを検討したとき、次のような準備をしておくべきといえます。
事業計画と資本金の設定
法人成りを決めたら、まずは今後の事業計画を整理したうえで資本金の額を設定します。
資本金は300〜500万円程度が目安とされていますが、消費税の免税期間を確保するために1000万円未満に設定することが税務上の観点からも望ましいケースが多いです。
役員構成と役員報酬の設定
法人成りにあたっては、役員構成と役員報酬の設定も重要な準備の1つです。
役員報酬は法人の損金として計上できるため、法人税の節税効果が期待できますが、一度設定すると原則1年間は変更ができません。
設立初年度は利益の予測が難しいため低めに設定しておき、翌年以降に事業の状況に合わせて見直すなど慎重に検討することが大切です。
個人事業の資産や負債の整理
法人成りを行う前に、個人事業で使用している資産や負債を整理しておく必要があります。
個人事業で使用していた機械設備や車両などの固定資産を法人に引き継ぐ場合は、適正な価格での売却または賃貸という形をとる必要があります。
また、個人事業で発生している売掛金や買掛金についても、法人成りのタイミングを踏まえて処理方法を決めておくことが大切です。
まとめ
法人成りを検討する目安は、課税所得や売上が一定の水準に達したタイミングです。
資本金や役員報酬の設定、個人事業の資産整理など、準備すべきことは多岐にわたるため、
法人化を検討している場合は早めに税理士へ相談することをおすすめします。
基礎知識Basic knowledge
-
相続税の配偶者控除と...
相続税は、亡くなった人の財産を引き継ぐ時に課税される税金であるということは多くの方がご存じであると思います。そして、相続税を納税する際にその負担を軽減するための制度が、特例・控除の制度になります。さらに、こういった控除の […]

-
M&Aでの事業承継
■「第三者への事業承継」(M&Aによる事業承継)とは「第三者への事業承継」(M&Aによる事業承継)とは、M&Aによる方法で親族や従業員・役員等以外の第三者に事業をバトンタッチすることをいいます。M […]

-
記帳代行
「記帳代行」とは、取引の帳簿付けを税理士や会計士等に外部委託することをいいます。 会社経営を行っていると、領収書等の整理や記帳(会計ソフトへの入力)といった作業が日々必要となります。しかし、自社に経理担当者がい […]

-
給与計算業務
税理士は確定申告書や法人の決算申告書の作成、提出だけが業務だけではなく、給与計算も行っております。給与計算では所得税の計算や住民税の反映などといった税金に関することが多くかかわってくるため、税理士が得意としている分野です […]

-
相続税の延納ができる...
相続税の納付は、期限内に一括で行うことが原則です。しかし、相続財産のほとんどが不動産などで、現金が不足しているために納税が難しい場合があります。このような状況に対応するため、法律には救済策が設けられています。この記事では […]

-
資金調達
会社経営で必ず必要となるのが資金の調達です。銀行等から円滑に資金を調達するのは、会社の運命を左右する重要な活動のひとつですが、・何から始めればよいかわからない・そもそも自社がどれくらいの資金を必要で、どれくらい融資等を受 […]

よく検索されるキーワードKeyword
資格者紹介Staff
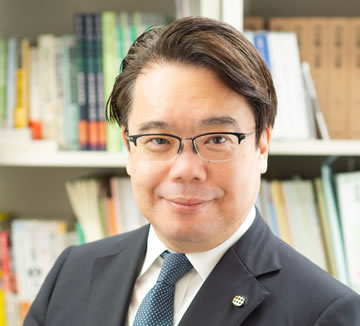
相続、財務顧問、事業承継のことならお任せください。
東京近郊の中小企業を中心に、個人・法人問わずサポートを行っています。
経歴
- 一橋大学社会学部卒業
- 1998年 公認会計士第二次試験合格
- 1998年 旧中央監査法人(現新日本監査法人)入所
- 2004年 公認会計士登録
- 2006年 石橋税務会計事務所入所
- 2018年 石橋税務会計事務所所長に就任
所属団体・著作等
- 日本公認会計士協会
- 東京税理士会
事務所概要Office Overview
| 名称 | 石橋税務会計事務所 |
|---|---|
| 資格者 | 石橋 治朗(いしばし はるお) |
| 所在地 | 〒110-0005 東京都台東区上野7-3-9 アルベルゴ上野704 |
| TEL/FAX | TEL:03-3845-1484/FAX:03-3842-0865 |
| 対応時間 | 平日9:00~17:15(事前予約で時間外でも対応可能です) |
| 定休日 | 土曜・日曜・祝日(事前予約で休日でも対応可能です) |
| アクセス | 上野駅より徒歩1分 |